Digitaler Euro
Experte stellt beim Regensburger Bankenabend digitalen Euro vor

Burkhard von Grafenstein
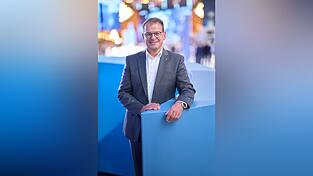
Daniel Metcalf erklärte die geplante Umsetzung des digitalen Euro und die Motive hinter seiner Einführung.

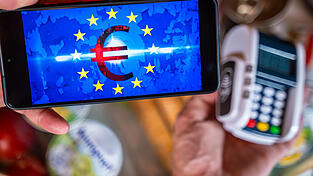
Die Einführung des digitalen Euro rückt immer näher, auch wenn er noch nicht beschlossene Sache ist. Das Projekt wirft in der interessierten Öffentlichkeit und der Fachwelt der Banker viele Fragen auf. Um „alternativen Wahrheiten“ und Mythen Herr zu werden, hat die Öffentlichkeitsarbeit der Bundesbank viel zu tun. Daniel Metcalf vom Generaldirektorat digitaler Euro berichtete beim „Regensburger Bankenabend“ im Best Western Hotel über den Stand der Dinge.
Der digitale Euro sei als Ergänzung zum Bargeld im alltäglichen Zahlungsverkehr gedacht, machte Metcalf klar. Niemand habe vor, das Bargeld abzuschaffen. Man wolle „die Vorteile des physischen Bargelds ins digitale Zeitalter übertragen“.
Aktuell gibt es im Euroraum ein Wirrwarr aus 100 Lösungen
Die häufigste Frage, mit der die Bundesbank konfrontiert ist, sei im Hinblick auf die schon bestehenden Bezahllösungen: „Warum brauchen wir den digitalen Euro eigentlich?“ Die Hauptmotive hinter der Einführung des neuen Bezahlmittels umriss Metcalf mit „mehr Resilienz, mehr Effizienz und mehr strategischer Autonomie im europäischen Zahlungsverkehr“.
Immer mehr Menschen griffen auf digitale Bezahllösungen zurück, die Bedeutung des Bargelds schwinde. Zahlungen mit Bargeld machten nach einer Studie der Europäischen Zentralbank (EZB) nur noch 52 Prozent aus, in Deutschland noch weniger. Hingegen seien Zahlungen mit Karte und im E-Commerce stark angestiegen, die Zukunft gehöre der Zahlung mit mobilen Apps. Um Effizienz herzustellen, brauche es eine digitale europäische Zahlungslösung.
Derzeit gebe es im Euroraum ein Wirrwarr von 100 Bezahllösungen, die wie die Girocard, die weder grenzüberschreitend noch im E-Commerce einsetzbar sei, alle ihre Grenzen hätten. Angesichts der aktuellen geopolitischen Entwicklungen sei für ihn die Stärkung der strategischen Autonomie Europas gegenüber außereuropäischen Zahlungsanbietern sogar das wichtigste Argument geworden, so Metcalf. 13 von 21 Euroländern verfügten über kein eigenes Kartensystem, wie es Deutschland mit der Girocard hat. 69 Prozent aller Kartenzahlungen im Euroraum würden mit Visa und Mastercard aus den USA abgewickelt, die immer höhere Gebühren verlangten.
Bezahlmöglichkeit als App und Karte
Hinsichtlich der Umsetzung des digitalen Euro führte Metcalf aus, in erster Linie solle die neue Bezahllösung auf einer Smartphone-App basieren, ergänzt durch eine Karte als inklusive Bezahllösung für Non-Digital Natives oder Menschen mit bestimmten Behinderungen. „Grunddienstleistungen“ wie „die ganz normalen täglichen Transaktionen“ sollen für den Verbraucher gebührenfrei sein.
Der digitale Euro soll im ganzen Euroraum einsetzbar sein, nicht nur im Ladengeschäft und zwischen Personen, sondern auch im E-Commerce. Das einzurichtende Konto für den digitalen Euro werde mit einem Girokonto verbunden sein, von dort könne man Geld auf das Konto für den digitalen Euro überweisen. Auch über den Geldautomaten werde sich das Konto aufladen lassen.
Es sei zu beachten: Wie Bargeld werde auch der digitale Euro nicht verzinst werden. Er sei eben eine Bezahllösung, kein Wertaufbewahrungsmittel. Niemand werde gezwungen sein, Geld auf dem Konto für den digitalen Euro zu halten, selbst wenn er ihn nutze. Für das Konto werde es eine Obergrenze von vielleicht 3.000 Euro an Guthaben geben. Der digitale Euro werde wie das Bargeld von den verschiedenen Banken in Umlauf gebracht, wo auch die Konten für den digitalen Euro zu eröffnen seien.
Herausgabe wohl nicht vor 2029 möglich
Die Privatsphäre bei Nutzung des neuen Zahlungsmittels werde in besonderem Maße geschützt, so gebe es auch einen Offline-Modus zur Bezahlung. Für die Europäische Zentralbank und die Bundesbank werde es nicht nachvollziehbar sein, wer an wen Geld schicke, versicherte Metcalf. Die Zahlungsdienstleister und Banken werden einen gewissen Zugriff auf Daten haben, um die Einhaltung der Geldwäsche- und Antiterrorismus-Vorschriften gewährleisten zu können. Diese Daten dürften aber nicht von vornherein für kommerzielle Zwecke verwendet werden.
Wann wird der digitale Euro kommen? Zurzeit laufen noch Verhandlungen auf EU-Ebene, berichtet Metcalf, die Ende des Jahres abgeschlossen sein könnten. Im positiven Fall wird dann der digitale Euro mit einer Verordnung des Europäischen Parlaments und des Rats eingeführt. Mit einer Herausgabe als Zahlungsmittel sei allerdings nicht vor 2029 zu rechnen.