Ab 2029?
Abstimmung in der EU: Die letzte Hürde für den digitalen Euro
Michael Bihlmayer/Imago
An diesem Dienstag stimmt der zuständige EU-Ausschuss über den digitalen Euro ab.

Im Jahr 1661 kam ein Schwede auf die Idee, die schweren Münzen in Form von Kupferplatten gegen handliches Papiergeld einzutauschen. Fortan gab die hiesige Zentralbank auch Banknoten als Zahlungsmittel heraus. Damit war das skandinavische Land Vorreiter. Und die schwedische Reichsbank war auch das erste zentrale Finanzinstitut, das schon vor Jahren darüber nachdachte, eine digitale Währung einzuführen. Nun wird es auch in der Eurozone konkret.
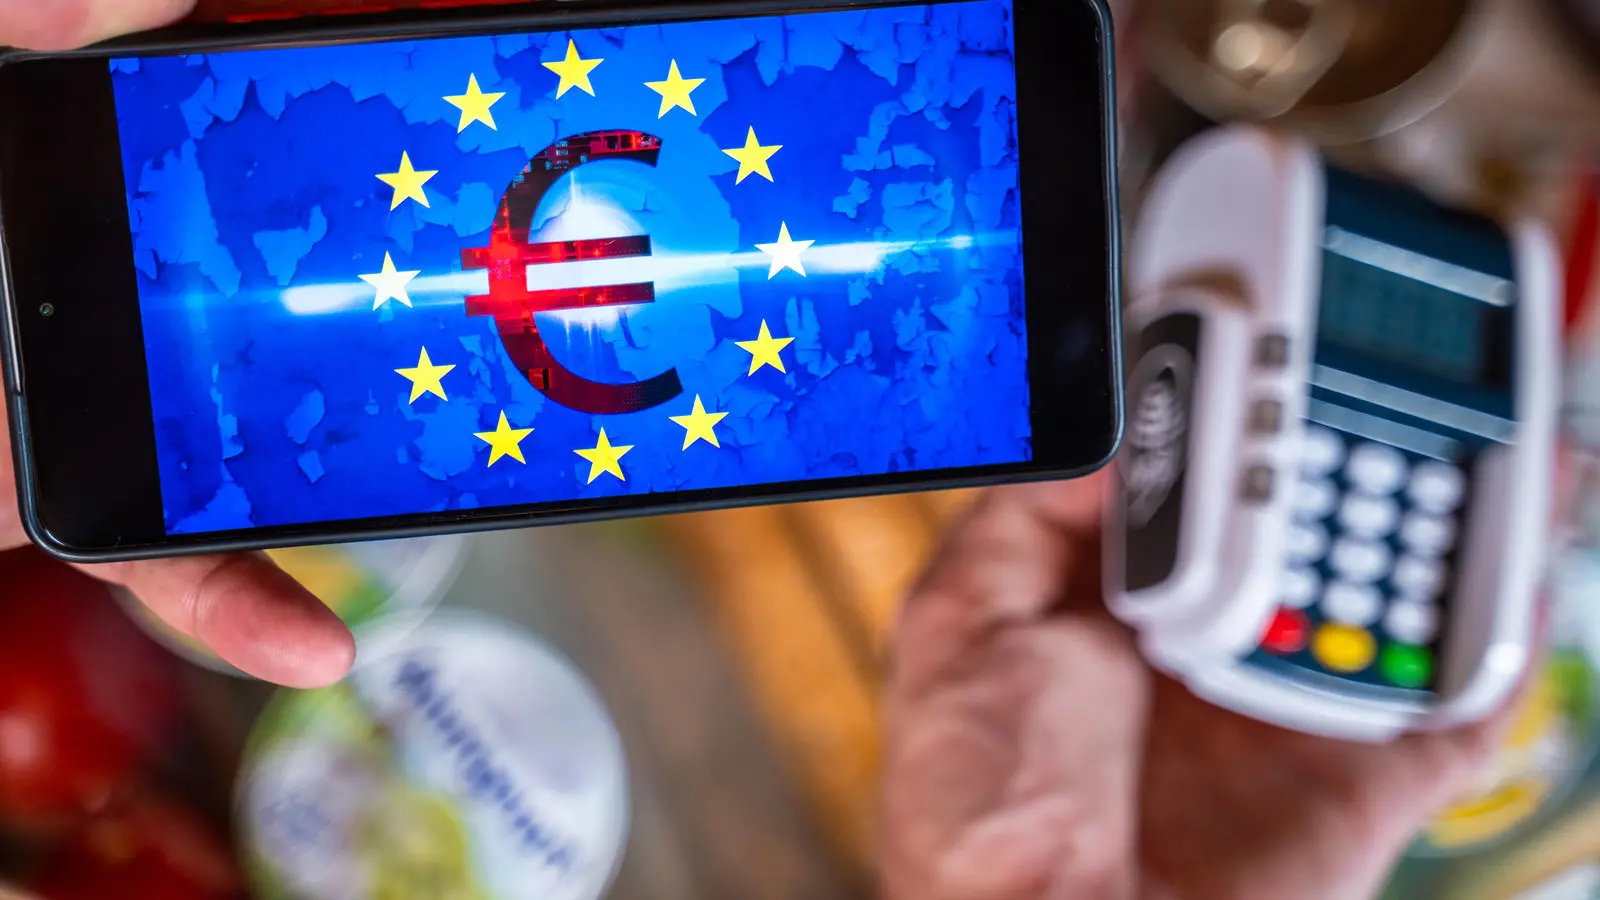
Ab 1. Januar 2029 soll der digitale Euro als Ergänzung zum Bargeld den Verbrauchern auf ihrem Handy zur Verfügung stehen. Weil geplant ist, ihn als gesetzliches Zahlungsmittel einzustufen, müssten ihn alle Unternehmen, Händler und Geschäfte im Euro-Währungsraum annehmen. Nachdem der Kreis der Mitgliedsstaaten bereits grünes Licht gegeben hat, stellt das EU-Parlament die letzte Hürde dar. An diesem Dienstag stimmt der zuständige Ausschuss des EU-Parlaments über den Rechtsrahmen ab. Es zeichnet sich eine Mehrheit ab.
In Deutschland beobachten viele die Pläne mit Argwohn
„Wir hängen zu sehr von amerikanischen Bezahlsystemen ab und müssen resilienter werden“, sagte der CSU-Europaabgeordnete Markus Ferber. Ähnlich äußerte sich der Volt-EU-Parlamentarier Damian Boeselager. „Wir müssen auch in Europa Zahlungssysteme haben, die souverän sind.“ Der digitale Euro sorge dafür, „dass wir widerstandsfähiger und nicht erpressbar sind“.
Tatsächlich ist die Abhängigkeit von privaten, US-amerikanischen Anbietern immens. Allein Visa und Mastercard machen laut Europäischer Zentralbank (EZB) in der Eurozone mehr als 60 Prozent aller Kartenzahlungen aus, weil sich bislang keine relevante Alternative durchsetzen konnte. Auch Zahlungsdienstleister wie Apple Pay oder Paypal sind im Besitz von Privatunternehmen außerhalb der EU.
So anonym wie Bargeld und so bequem wie Kartenzahlung - der elektronische Euro wäre ein Äquivalent zum Bargeld, nur eben in virtueller Form. Man bräuchte für die Nutzung nicht wie bei der Zahlung per Kreditkarte eine Bank als Vermittler, sondern notwendig wäre lediglich eine digitale Geldbörse zur Verwaltung, einem Wallet, in der die digitalen Euros gespeichert sind.
Für die Bank ist es so, als ob der Kontoinhaber das Geld an einem Automaten abgehoben hat. Persönliche Transaktionsdetails gelten deshalb als geschützt. Beim Erwerb eines neuen Kühlschranks etwa wissen lediglich Käufer und Verkäufer von dem Vorgang. Wie Scheine und Münzen sind sie sofort verfügbar, auch ohne Internetverbindung. Man kann sich also offline die digitalen Euros per Handy hin- und herschicken, Privatsphäre und Datenschutz blieben gewährt, weil nichts zentral gespeichert wird.
„Uns geht es darum, dass wir beim digitalen Euro dieselbe Anonymität gewährleisten“, sagte Ferber. Während Händler zudem oft mit hohen Gebühren für Zahlungen mit Kreditkarte konfrontiert sind, sollen die Transaktionskosten beim digitalen Euro für kleinere Händler geringer sein als bei Debit- oder Kreditkartenzahlungen. Wie heute Bargeld-Besitzer direkt Gläubiger der Zentralbank sind, hätten Verbraucher in elektronischer Form ebenfalls Zugang zu Zentralbankgeld. Die Rechtsgültigkeit des digitalen Euro würde von der EZB garantiert.
Insbesondere in Deutschland werden die Pläne bis heute teils mit Argwohn beobachtet. Der Grund: Anders als in vielen anderen Staaten, wo die bargeldlose Gesellschaft schon länger mehr oder weniger Realität ist, schätzen die Deutschen ihre Münzen und Scheine im Portemonnaie. Letztes Jahr bezahlten Verbraucher zwar bundesweit erstmals häufiger bargeldlos als mit physischem Geld. Trotzdem bleiben Banknoten in der Bundesrepublik beliebt.